E-Rechnung erstellen, empfangen, archivieren: Der Ratgeber für Betriebe
Eine E-Rechnung ist eine Rechnung als strukturierte Datei, die Software ohne Abtippen lesen kann, vor allem im Format XRechnung oder ZUGFeRD. Ein PDF per E-Mail gehört nicht dazu. Empfangen können muss jeder Betrieb E-Rechnungen schon seit dem 1. Januar 2025. Wer eine E-Rechnung erstellen muss, hängt vom Umsatz ab: Betriebe mit mehr als 800.000 Euro Gesamtumsatz im Jahr 2026 ab dem 1. Januar 2027, alle übrigen ab dem 1. Januar 2028. Kleinunternehmer müssen nie selbst E-Rechnungen ausstellen.
Was genau ab Januar gilt und ob eine Verschiebung kommt, lesen Sie in unserer Meldung zur E-Rechnung 2027. Dieser Ratgeber geht weiter: wie Sie E-Rechnungen empfangen und prüfen, was in eine eigene E-Rechnung gehört, welche Fehler den Vorsteuerabzug kosten, wie Sie richtig archivieren und wie Sie die Umstellung in sieben Schritten schaffen.
1. Was eine E-Rechnung ist und was nicht
Seit 2025 unterscheidet das Umsatzsteuergesetz nur noch zwei Arten von Rechnungen. Eine E-Rechnung wird in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen und lässt sich elektronisch verarbeiten. Alles andere ist eine sonstige Rechnung: Papier, ein normales PDF, eine Word-Datei oder ein Foto. Grundlage ist die europäische Norm EN 16931. Nach den Fragen und Antworten des Bundesfinanzministeriums erfüllen vor allem zwei Formate die Anforderungen.
- XRechnung. Eine reine XML-Datei ohne sichtbare Rechnungsseite. Pflicht bei Rechnungen an Behörden, im Geschäft zwischen Unternehmen ebenso zulässig. Zum Lesen brauchen Sie einen Viewer.
- ZUGFeRD ab Version 2.0.1. Ein PDF, in das die XML-Datei eingebettet ist. Menschen lesen das PDF, Software liest die Daten. Die Profile MINIMUM und BASIC-WL reichen nicht, sie enthalten zu wenige Angaben.
- EDI-Verfahren. Größere Firmen tauschen Rechnungen oft direkt zwischen ihren Systemen aus. Das bleibt erlaubt, wenn sich alle Pflichtangaben sauber auslesen lassen. Ältere EDI-Verfahren, die das nicht schaffen, laufen Ende 2027 aus.
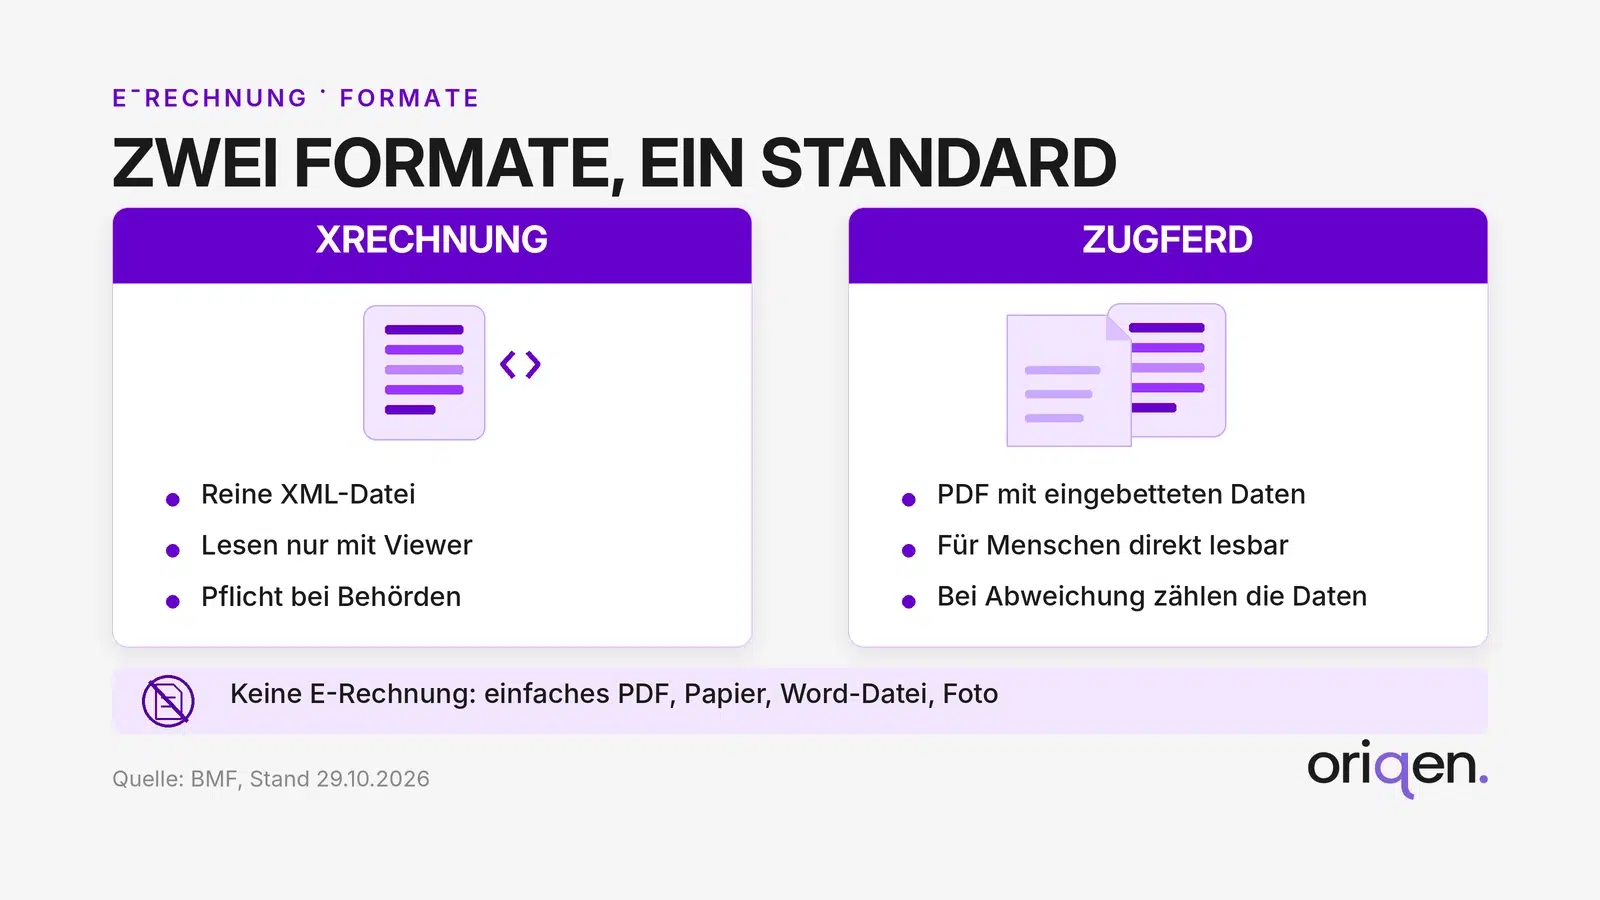
Wichtig für ZUGFeRD: Weichen PDF und eingebettete Daten voneinander ab, gelten die Daten. Was Ihr Kunde im PDF sieht, ist also nicht automatisch das, was zählt. Für Rechnungen an Behörden gelten eigene Vorschriften mit eigenen Grenzen und Übermittlungswegen. Dort ist in der Regel die XRechnung mit der Leitweg-ID der Behörde gefragt.
2. Wer muss was und ab wann?
Die Pflichten teilen sich in Empfangen und Ausstellen. Empfangen müssen alle Betriebe, ausstellen müssen Betriebe nur bei Rechnungen an andere Unternehmen im Inland. Die Übergangsfristen stehen in § 27 Absatz 38 des Umsatzsteuergesetzes.
| Ihr Betrieb | E-Rechnungen empfangen | E-Rechnungen ausstellen | Bis dahin erlaubt |
|---|---|---|---|
| Gesamtumsatz 2026 über 800.000 € | seit 01.01.2025 | ab 01.01.2027 | Papier, PDF nur mit Zustimmung des Kunden |
| Gesamtumsatz 2026 bis 800.000 € | seit 01.01.2025 | ab 01.01.2028 | Papier, PDF nur mit Zustimmung des Kunden |
| Kleinunternehmer | seit 01.01.2025 | nie, freiwillig möglich | dauerhaft Papier oder PDF |
| Nur Privatkunden | seit 01.01.2025 | keine Pflicht | dauerhaft Papier oder PDF |
Auch wenn eine Rechnungspflicht besteht, braucht es keine E-Rechnung bei Kleinbeträgen bis 250 Euro brutto, bei Fahrausweisen, bei Leistungen an Vereine oder Behörden, die nicht unternehmerisch handeln, und bei vielen steuerfreien Umsätzen wie Wohnungsvermietung oder Finanzdienstleistungen. Wechselt ein Kleinunternehmer zur Regelbesteuerung, gilt die Pflicht für ihn ab diesem Zeitpunkt.
- 1. Januar 2025Empfangspflicht für alle
Jeder Betrieb im Inland muss E-Rechnungen annehmen können.
- 1. Januar 2027Ausstellen ab 800.000 € Umsatz
Maßgeblich ist der Gesamtumsatz 2026.
- 1. Januar 2028Ausstellen für fast alle
Auch alte EDI-Verfahren und Bruttopreis-Erleichterungen enden.
- 30. Juni 2030Weitere Erleichterungen laufen aus
Etwa für Endrechnungen mit Abschlägen und für Gebührenbescheide.
3. E-Rechnungen empfangen: Das gilt schon heute
Die Empfangspflicht ist der Teil, den viele Betriebe unterschätzen. Sie gilt ohne Ausnahme, auch für Kleinunternehmer. Die gute Nachricht: Ein E-Mail-Postfach reicht, eine besondere Plattform verlangt das Gesetz nicht. Ein Lieferant darf Ihnen eine E-Rechnung schicken, ohne vorher zu fragen, und Sie dürfen sie nicht ablehnen, nur weil Sie lieber Papier hätten.
Schwierig wird es beim Lesen. Eine XRechnung ist eine Datei voller Programmcode. Die Finanzverwaltung bietet dafür einen kostenlosen Viewer an: Im E-Rechnungs-Viewer von ELSTER laden Sie eine XML- oder ZUGFeRD-Datei hoch und sehen die Rechnung als lesbares Dokument, ohne Anmeldung. Für einzelne Rechnungen genügt das. Wer regelmäßig E-Rechnungen bekommt, sollte sie in der Buchhaltungssoftware oder bei der Steuerkanzlei einlesen lassen, damit niemand Beträge abtippt.
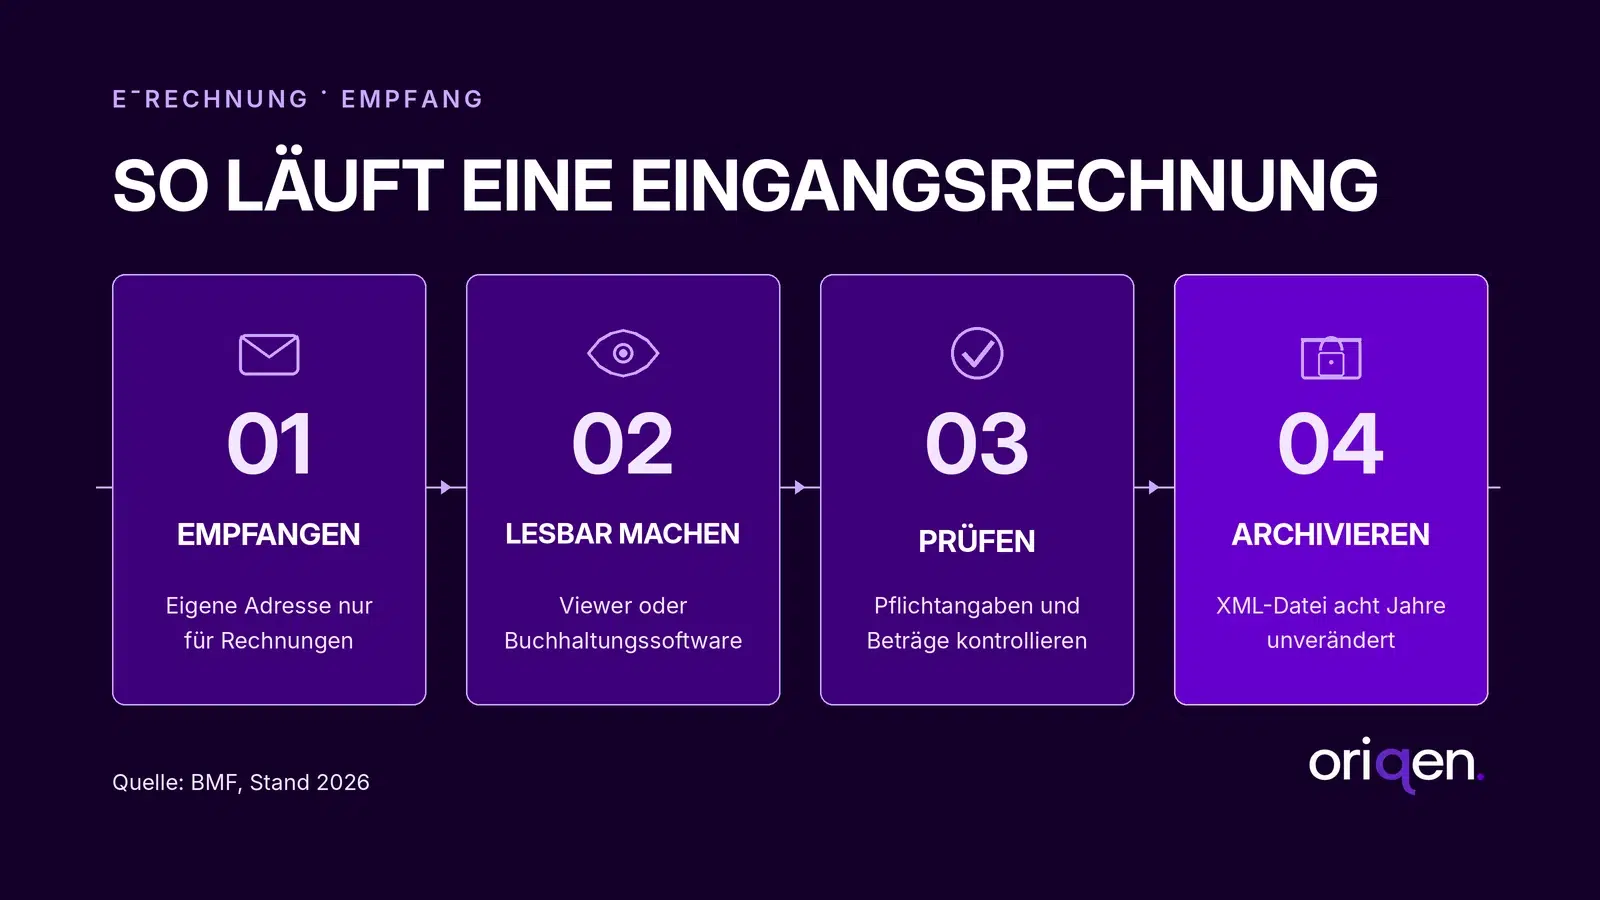
Praxistipp: eine Adresse nur für Rechnungen
Legen Sie eine eigene Adresse wie rechnungen@ihre-firma.de an und teilen Sie sie allen Lieferanten mit. So landen E-Rechnungen nicht in persönlichen Postfächern, gehen bei Urlaub nicht unter und lassen sich automatisch an Buchhaltung oder Kanzlei weiterleiten.
Beim Vorsteuerabzug ändert sich ab 2027 etwas Grundsätzliches: Muss Ihr Lieferant eine E-Rechnung ausstellen und schickt trotzdem ein PDF, ist das keine ordnungsgemäße Rechnung. Sie haben dann einen Anspruch auf eine E-Rechnung und sollten ihn auch nutzen. Das BMF erlaubt zwar Nachbesserungen und in engen Grenzen einen Nachweis über den Inhalt des PDFs, verlassen sollten Sie sich darauf aber nicht. Bis zum Ende der Übergangsfristen gilt: Durfte der Lieferant nach allem, was Sie wissen, noch ein PDF schicken, bleibt Ihr Vorsteuerabzug unangetastet.
4. E-Rechnungen erstellen: Was hineingehört
Inhaltlich bleibt eine Rechnung eine Rechnung: Name und Anschrift beider Seiten, Steuernummer, Rechnungsnummer, Datum, Leistung, Zeitpunkt, Entgelt, Steuersatz und Steuerbetrag. Neu ist, wo diese Angaben stehen müssen. Alle Pflichtangaben gehören in den strukturierten Teil, also in die Daten selbst. Ein Verweis auf ein angehängtes PDF, in dem die Angaben stehen, genügt nicht. Welche Angabe in welches Feld gehört, zeigt eine Zuordnungstabelle der Koordinierungsstelle für IT-Standards, die das BMF ausdrücklich empfiehlt. Ihr Rechnungsprogramm sollte sich daran halten.
Für die Leistungsbeschreibung hat das BMF-Schreiben vom 15. Oktober 2026 die Linie klargezogen: Art, Umfang und gegebenenfalls Ort der Leistung müssen in den Daten so eindeutig stehen, dass sich daraus Steuersatz und Vorsteuerabzug prüfen lassen. Jedes Detail muss nicht hinein. Stundenzettel, Aufmaße oder Fotos dürfen als eingebetteter Anhang mitgeschickt werden.
4.1 Sonderfälle aus der Praxis
| Fall | Was gilt |
|---|---|
| Bauleistungen | In den Daten genügen die einzelnen Gewerke mit ihren Summen. Das Leistungsverzeichnis kommt als lesbarer Anhang dazu, auf den die Daten eindeutig verweisen. |
| Abschläge und Schlussrechnung | Abschlagsrechnungen, die Sie vor Ihrem Pflichtbeginn gestellt haben, müssen Sie nicht nachträglich als E-Rechnung schicken. Bis 30. Juni 2030 dürfen Sie in der Schlussrechnung die gezahlten Abschläge als Summe abziehen und die Einzelheiten im Freitext oder in einem Anhang aufführen. |
| Skonto, Rabatte, Boni | Vorher vereinbarte Preisnachlässe müssen in der Rechnung erwähnt werden. Seit Oktober 2026 reicht ein allgemeiner Hinweis auf eine schriftliche Vereinbarung, wenn Sie diese schnell vorlegen können. |
| Bruttopreise | Rechnen Sie mit Endpreisen, kann es zu Rundungsdifferenzen kommen. Bis Ende 2027 dürfen die Daten deshalb nur die Summen je Steuersatz enthalten, die Einzelpositionen stehen im Anhang. |
| Barverkauf an Firmenkunden | Auch bei Barzahlung über 250 Euro braucht der Geschäftskunde eine E-Rechnung. Praktischer Weg laut BMF: Kassenbeleg vor Ort, E-Mail-Adresse notieren, E-Rechnung nachschicken. |
| Sammelrechnung | Mehrere Leistungen eines Monats dürfen in einer E-Rechnung stehen, als Leistungszeitpunkt genügt der Monat. |
| Korrekturen | Eine Berichtigung muss ebenfalls eine E-Rechnung sein und sich eindeutig auf die ursprüngliche Rechnung beziehen. |
5. Fehler in E-Rechnungen: Was wirklich zählt
Weil Programme die Norm unterschiedlich umsetzen, melden Prüfprogramme häufig Fehler. Nicht jeder davon ist steuerlich ein Problem. Das BMF unterscheidet seit Oktober 2025 drei Arten und hat im Oktober 2026 noch einmal klargestellt, dass für die Steuer am Ende zählt, ob die Pflichtangaben richtig und vollständig sind.
- Formatfehler. Die Datei entspricht nicht dem Format und lässt sich nicht auslesen. Dann liegt gar keine E-Rechnung vor, sondern eine sonstige Rechnung. Fordern Sie eine korrekte Datei an.
- Geschäftsregelfehler. Eine technische Prüfregel ist verletzt, zum Beispiel ein leeres Pflichtfeld der Norm. Steuerlich bleibt es eine E-Rechnung. Problematisch wird es nur, wenn eine umsatzsteuerliche Pflichtangabe betroffen ist.
- Inhaltsfehler. Eine Pflichtangabe ist falsch oder fehlt, etwa der Steuersatz. Wie bei jeder Rechnung gefährdet das den Vorsteuerabzug, bis die Rechnung berichtigt ist.
Ein Bußgeld droht übrigens nicht, wenn ein Betrieb trotz Pflicht noch PDFs verschickt. Das hat das BMF ausdrücklich bestätigt. Der Ärger entsteht beim Kunden: Er verliert im Zweifel seinen Vorsteuerabzug und verlangt eine E-Rechnung. Prüfen Sie Ihre eigenen E-Rechnungen deshalb vor dem ersten Versand mit einer Validierung, die gute Rechnungsprogramme eingebaut haben.
6. E-Rechnungen richtig archivieren
Rechnungen müssen Sie acht Jahre aufbewahren, gerechnet ab dem Ende des Jahres, in dem sie ausgestellt wurden. Bei E-Rechnungen kommt es auf die Daten an: Der strukturierte Teil muss unverändert in seiner ursprünglichen Form erhalten bleiben. Seit der Anpassung der Buchführungsgrundsätze im Juli 2025 genügt es, nur die XML-Daten aufzubewahren. Den PDF-Teil einer ZUGFeRD-Rechnung müssen Sie nur zusätzlich behalten, wenn er steuerlich wichtige Angaben enthält, die in den Daten fehlen, etwa Buchungsvermerke.
- Nicht ausdrucken und wegwerfen. Ein Ausdruck oder eine Bildschirmkopie ersetzt die Datei nicht.
- Nicht umwandeln, ohne das Original zu behalten. Wer XML in PDF umwandelt, muss die ursprüngliche Datei trotzdem aufheben.
- Nicht nur im Mailpostfach lassen. Postfächer werden gelöscht, umgezogen oder gesperrt. Für die Umsatzsteuer verlangt das BMF zwar kein besonderes Archivsystem, für die Buchführung gelten aber die Grundsätze ordnungsgemäßer digitaler Buchführung. Am sichersten liegt die Datei im Archiv Ihrer Buchhaltungssoftware oder Ihrer Steuerkanzlei.
7. Software und Kosten: Wo die Betriebe stehen
Wie viel Arbeit die Umstellung macht, zeigt eine Umfrage des Zentralverbands des Deutschen Handwerks unter 1.926 Betrieben vom Jahresanfang 2026.
Quelle: ZDH-Umfrage unter 1.926 Handwerksbetrieben, Januar und Februar 2026, veröffentlicht am 18.05.2026
Der Aufwand entsteht vor allem, weil viele Betriebe zwei Wege parallel pflegen und empfangene Dateien nicht sauber durchlaufen. Die Software entscheidet deshalb über die Arbeit im Alltag. Drei Wege sind üblich: das Rechnungs- oder Buchhaltungsprogramm, das viele kleine Betriebe ohnehin nutzen, eine Branchensoftware mit Angebot, Aufmaß und Rechnung, oder die Lösung Ihrer Steuerkanzlei, die Eingangsrechnungen direkt übernimmt. Bevor Sie wechseln, stellen Sie Ihrem Anbieter fünf Fragen:
- Erstellt das Programm XRechnung und ZUGFeRD im Profil EN 16931 oder höher?
- Prüft es eigene und empfangene Rechnungen, bevor sie verschickt oder gebucht werden?
- Liest es empfangene E-Rechnungen ein, ohne dass jemand Beträge abtippt?
- Archiviert es die Originaldatei unveränderbar für acht Jahre?
- Kann Ihre Steuerkanzlei die Daten direkt übernehmen?
8. In sieben Schritten zur E-Rechnung
Die Umstellung ist kein Großprojekt, wenn Sie sie in dieser Reihenfolge angehen. Liegt Ihr Umsatz über 800.000 Euro, sind die Schritte bis Silvester dran, sonst im Laufe des Jahres 2027.
- Stichtag klären
Fragen Sie Ihre Steuerkanzlei, ob Ihr Gesamtumsatz 2026 über 800.000 Euro liegt. Liegen Sie knapp darunter, planen Sie mit dem früheren Termin.
- Empfang sicherstellen
Eigene Rechnungsadresse einrichten, Lieferanten informieren, Viewer oder Software für das Lesen bereithalten.
- Kunden sortieren
Welche Kunden sind Unternehmen im Inland, welche Privatleute oder Behörden? Nur für die erste Gruppe brauchen Sie E-Rechnungen, für Behörden zusätzlich die Leitweg-ID.
- Software prüfen
Die fünf Fragen aus Abschnitt 7 an Ihren Anbieter stellen. Erst wechseln, wenn Ihr Programm sie nicht erfüllt.
- Stammdaten pflegen
E-Mail-Adressen für Rechnungen, Steuernummern und Kundendaten vollständig erfassen. Fehlende Angaben sind die häufigste Ursache für Fehlermeldungen.
- Testrechnung schicken
Eine E-Rechnung an einen vertrauten Kunden senden und fragen, ob sie sauber ankommt. Sonderfälle wie Abschläge oder Bauleistungen gleich mittesten.
- Archiv und Ablauf festlegen
Bestimmen Sie, wo die Dateien acht Jahre liegen, wer Eingangsrechnungen prüft und freigibt und wer Rückfragen von Kunden beantwortet.
9. Was nach 2028 kommt
Die E-Rechnung ist für die Finanzverwaltung ein Zwischenschritt. Das BMF beschreibt sie ausdrücklich als Vorbereitung für ein späteres Meldesystem, über das Rechnungsdaten zeitnah an das Finanzamt gehen sollen. Ein Gesetz dafür gibt es noch nicht. Auf EU-Ebene werden E-Rechnungen ab Juli 2030 auch für Geschäfte mit Unternehmen in anderen EU-Ländern Pflicht. Und die Formate entwickeln sich weiter, an einer neuen Version der XRechnung wird gearbeitet. Wer jetzt sauber umstellt, muss dann nur nachjustieren statt neu anzufangen.
FAQ: Häufige Fragen
Ist eine PDF-Rechnung per E-Mail eine E-Rechnung?
Nein. Eine E-Rechnung ist eine strukturierte Datei nach der Norm EN 16931, etwa XRechnung oder ZUGFeRD ab Version 2.0.1. Ein normales PDF ist eine sonstige Rechnung. An Geschäftskunden im Inland dürfen Sie es nur noch bis zu Ihrem Pflichtbeginn verwenden, und auch dann nur mit Zustimmung des Kunden.
Wie kann ich eine XRechnung kostenlos öffnen?
Am einfachsten mit dem E-Rechnungs-Viewer der Finanzverwaltung unter e-rechnung.elster.de. Sie laden die XML- oder ZUGFeRD-Datei hoch und sehen die Rechnung als lesbares Dokument. Eine Anmeldung bei ELSTER ist dafür nicht nötig.
Müssen Kleinunternehmer E-Rechnungen empfangen können?
Ja. Ausstellen müssen Kleinunternehmer keine E-Rechnungen, empfangen müssen sie sie aber seit Januar 2025 wie jeder andere Betrieb. Ein E-Mail-Postfach reicht dafür. Die empfangene Datei müssen sie acht Jahre unverändert aufbewahren.
Reicht es, die XML-Datei zu archivieren?
In der Regel ja. Seit Juli 2025 genügt es nach den Buchführungsgrundsätzen der Finanzverwaltung, den strukturierten Teil unverändert aufzubewahren. Den PDF-Teil einer ZUGFeRD-Rechnung brauchen Sie nur zusätzlich, wenn er steuerlich wichtige Angaben enthält, die in den Daten fehlen.
Was passiert, wenn meine E-Rechnung eine Fehlermeldung bekommt?
Das hängt von der Art des Fehlers ab. Lässt sich die Datei nicht auslesen, liegt keine E-Rechnung vor und Sie sollten sie neu erstellen. Verletzt sie nur eine technische Prüfregel, bleibt sie steuerlich eine E-Rechnung, solange alle Pflichtangaben richtig und vollständig sind. Im Zweifel stimmen Sie sich mit Ihrem Kunden und Ihrer Steuerkanzlei ab.
Brauche ich für Rechnungen an die Stadt oder den Kreis etwas Besonderes?
Ja. Öffentliche Auftraggeber verlangen in der Regel eine XRechnung mit ihrer Leitweg-ID, die Sie vom Auftraggeber bekommen. Diese Pflicht folgt aus eigenen Vorschriften für Behörden und gilt neben den umsatzsteuerlichen Regeln. Fragen Sie bei der Auftragsvergabe nach dem gewünschten Weg.
Quellen
Alle Quellen abgerufen am 08.11.2026. Die verlinkten Primärquellen sind der jeweils aktuelle Stand des Herausgebers. Dieser Ratgeber ersetzt keine Steuerberatung, für Ihren Einzelfall ist Ihre Steuerkanzlei die richtige Stelle.
| Nr. | Quelle | Herausgeber und Stand |
|---|---|---|
| 1 | Fragen und Antworten zur Einführung der E-Rechnungbundesfinanzministerium.de | Bundesministerium der Finanzen, Stand 29.10.2026 |
| 2 | Einführung der obligatorischen E-Rechnung, ergänzende Regelungenbundesfinanzministerium.de | Bundesministerium der Finanzen, Schreiben vom 15.10.2026 |
| 3 | § 27 Umsatzsteuergesetz, Absatz 38gesetze-im-internet.de | Bundesministerium der Justiz, geltende Fassung |
| 4 | E-Rechnungs-Viewerelster.de | Steuerverwaltung von Bund und Ländern, abgerufen 08.11.2026 |
| 5 | Zuordnungstabelle Pflichtangaben nach UStG und EN 16931xeinkauf.de | Koordinierungsstelle für IT-Standards mit FeRD, 28.07.2025 |
| 6 | E-Rechnung für Betriebe noch mehr Aufwand statt Entlastungzdh.de | Zentralverband des Deutschen Handwerks, 18.05.2026 |
Weitere Ratgeber für Betriebe in Paderborn und OWL finden Sie in unserem Magazin. Fragen zu Ihrer Website? Schreiben Sie uns.