E-Rechnung 2027: Was ab Januar für Betriebe über 800.000 Euro gilt
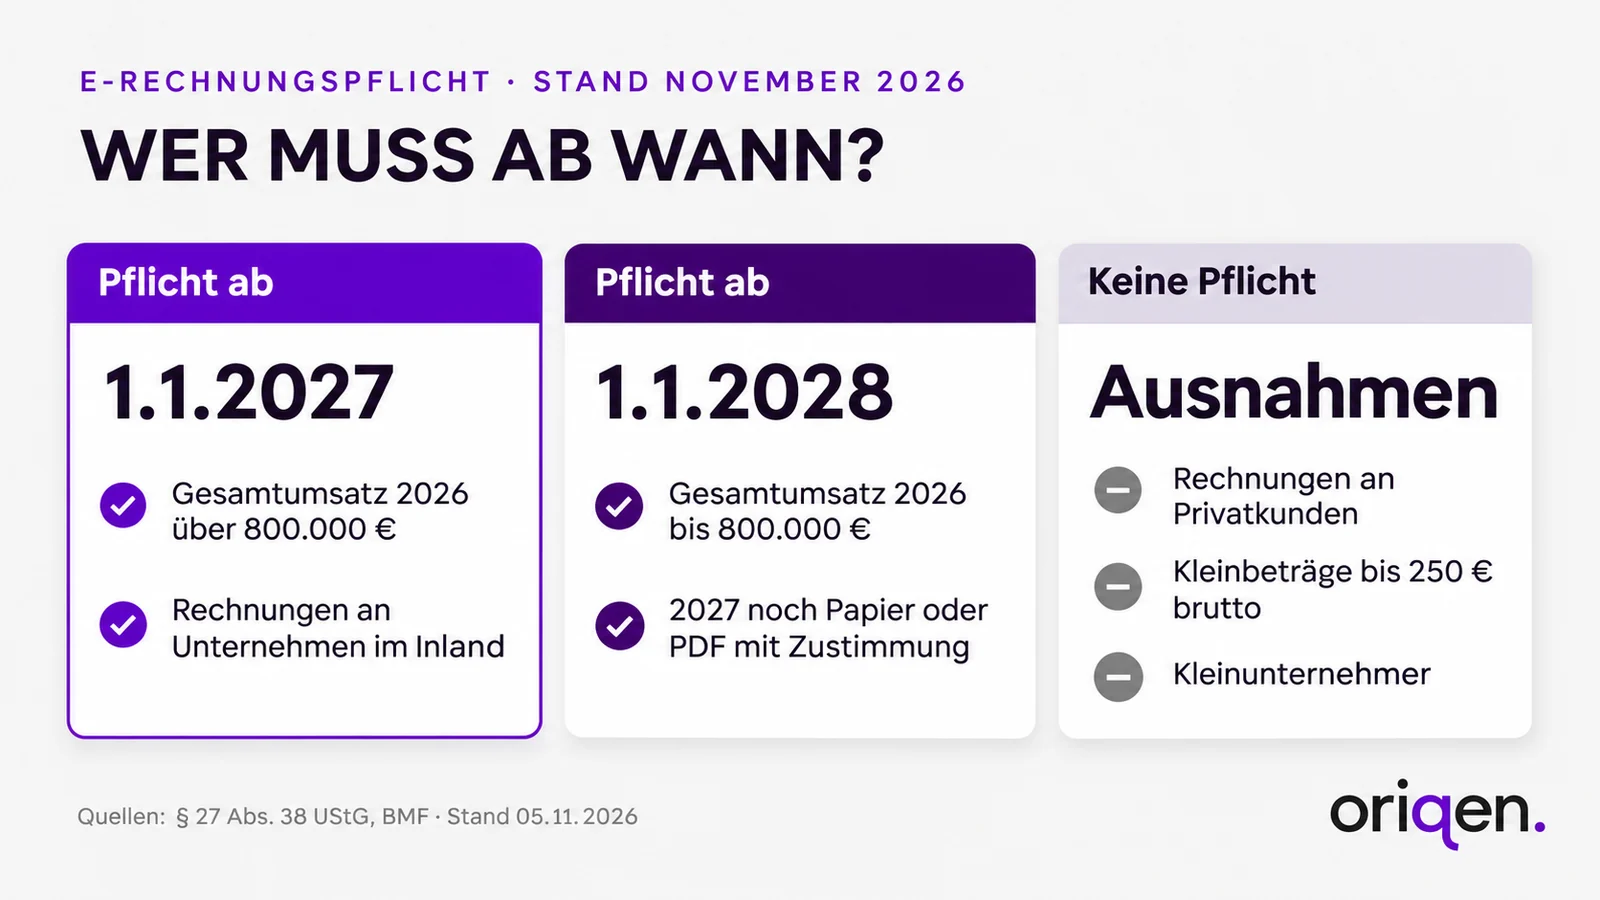
Ab dem 1. Januar 2027 gilt die E-Rechnung 2027 als Pflicht für alle Betriebe, deren Gesamtumsatz im Jahr 2026 über 800.000 Euro lag: Rechnungen an andere Unternehmen im Inland müssen sie dann als E-Rechnung ausstellen, also im Format XRechnung oder ZUGFeRD. Eine PDF-Rechnung per E-Mail reicht nicht mehr. Alle anderen Betriebe haben noch bis Ende 2027 Zeit. Eine Verschiebung ist nicht beschlossen, stattdessen hat das Bundesfinanzministerium am 15. Oktober ein drittes Schreiben mit Klarstellungen veröffentlicht.
Hier lesen Sie, wer ab Januar betroffen ist, was das neue Schreiben ändert und was Sie bis Silvester erledigen sollten.
Quellen: § 27 Abs. 38 UStG, BMF, Stand 05.11.2026
1. Wer ab Januar E-Rechnungen ausstellen muss
Die Regel steht in § 27 Absatz 38 des Umsatzsteuergesetzes. Entscheidend ist der Gesamtumsatz Ihres Betriebs im Jahr 2026, nicht der Gewinn und nicht nur das Geschäft mit Firmenkunden. Liegt er über 800.000 Euro, endet Ihre Schonfrist am 31. Dezember. Darunter dürfen Sie 2027 noch Papierrechnungen schreiben oder, wenn der Kunde zustimmt, PDF-Rechnungen schicken.
- 1. Januar 2025Empfangspflicht
Jedes Unternehmen im Inland muss E-Rechnungen annehmen können.
- 15. Oktober 2026Drittes BMF-Schreiben
Klarstellungen zu Leistungsbeschreibung, Anhängen und Fehlern.
- 1. Januar 2027Ausstellungspflicht ab 800.000 €
Papier und PDF reichen für diese Betriebe nicht mehr.
- 1. Januar 2028Pflicht für fast alle
Auch die verlängerte Schonfrist und alte EDI-Verfahren laufen aus.
Die Pflicht gilt nur für Rechnungen zwischen Unternehmen im Inland. Ausgenommen sind laut den Fragen und Antworten des BMF unter anderem:
- Privatkunden. Rechnungen an Endverbraucher sind nicht betroffen.
- Kleinbeträge. Rechnungen bis 250 Euro brutto dürfen ein normaler Beleg bleiben.
- Kleinunternehmer. Wer die Kleinunternehmerregelung nutzt, muss dauerhaft keine E-Rechnungen ausstellen.
- Fahrausweise und viele steuerfreie Leistungen, etwa Grundstücksvermietungen oder Finanzdienstleistungen.
Kurz erklärt: Was ist eine E-Rechnung?
E-Rechnung: eine Rechnung als strukturierte Datei nach der europäischen Norm EN 16931, die Software ohne Abtippen lesen kann. In Deutschland sind das vor allem XRechnung und ZUGFeRD ab Version 2.0.1, nicht aber deren Profile MINIMUM und BASIC-WL.
Sonstige Rechnung: alles andere, also Papier, PDF, Word-Datei oder Foto. Ein PDF aus dem Rechnungsprogramm ist keine E-Rechnung, auch wenn es per E-Mail kommt.
2. Was das dritte BMF-Schreiben klärt
Am 15. Oktober 2026 hat das Bundesfinanzministerium sein drittes Schreiben zur E-Rechnung veröffentlicht. Es ergänzt die Schreiben von 2024 und 2025 und ändert nichts an den Stichtagen. Für Betriebe sind fünf Punkte wichtig:
- Kein Bußgeld, aber Ärger mit dem Kunden. Wer trotz Pflicht eine PDF-Rechnung schickt, begeht keine Ordnungswidrigkeit. Die Rechnung ist aber nicht ordnungsgemäß, Ihr Kunde riskiert seinen Vorsteuerabzug und kann eine E-Rechnung verlangen.
- Leistung eindeutig beschreiben. Art, Umfang und gegebenenfalls Ort der Leistung gehören in den Datensatz selbst. Details wie Stundennachweise dürfen in einen eingebetteten Anhang.
- Bauleistungen. Im Datensatz genügen die Gewerke mit ihren Summen, das Leistungsverzeichnis kommt als eingebettete Anlage dazu.
- Abschlagsrechnungen. Was Sie vor Ihrem Pflichtbeginn als Anzahlung oder Abschlag abgerechnet haben, müssen Sie nicht als E-Rechnung nachreichen.
- Schonfrist für die neuen Details. E-Rechnungen, die bis 31. Dezember 2026 ausgestellt werden, beanstandet das Finanzamt nicht, wenn sie nur den älteren Schreiben entsprechen.
3. Kommt noch eine Verschiebung?
Danach sieht es nicht aus. Der Zentralverband des Deutschen Handwerks fordert seit Juni, die Stufe für Betriebe über 800.000 Euro auf 2028 zu verschieben, die Handwerkskammer Ostwestfalen-Lippe unterstützt das. Begründung: Viele Programme setzen die Norm noch nicht sauber um, empfangene Dateien scheitern an der Prüfung. In einer ZDH-Umfrage unter 1.926 Betrieben gab Anfang 2026 nur rund ein Drittel an, schon selbst E-Rechnungen auszustellen.
Die Bundesregierung hat am 21. Juli 2026 auf eine Frage im Bundestag geantwortet, sie halte wegen der langen Übergangsfristen keine Verschiebung für erforderlich. Ein Gesetzentwurf liegt bis heute nicht vor. Planen Sie also mit dem 1. Januar.
4. Was heißt das für Ihren Betrieb?
Auch wenn Ihr Umsatz unter der Grenze liegt, betrifft Sie der Januar: Lieferanten über 800.000 Euro schicken Ihnen dann nur noch E-Rechnungen, und eine PDF-Rechnung von ihnen gefährdet Ihren Vorsteuerabzug. Diese fünf Punkte gehören jetzt auf die Liste:
- Umsatz 2026 klären
Fragen Sie Ihre Steuerkanzlei, ob Ihr Gesamtumsatz 2026 über 800.000 Euro liegen wird. Davon hängt ab, ob Ihre Pflicht im Januar 2027 oder im Januar 2028 beginnt.
- Jahreswechsel beachten
Nach dem Wortlaut des Gesetzes gilt die Schonfrist für Leistungen aus 2026 nur, wenn die Rechnung bis 31. Dezember 2026 übermittelt wird. Rechnen Sie Dezember-Aufträge deshalb noch im Dezember ab oder gleich als E-Rechnung.
- Rechnungsprogramm prüfen
Kann Ihr Programm XRechnung oder ZUGFeRD erzeugen, und stehen die Pflichtangaben im Datensatz? Lassen Sie eine Testrechnung prüfen, bevor die erste echte Rechnung rausgeht.
- Barverkäufe regeln
Auch beim Barkauf über 250 Euro, etwa im Baumarkt oder bei der Bewirtung, braucht der Geschäftskunde eine E-Rechnung. Das BMF schlägt vor: Kassenbeleg vor Ort, E-Mail-Adresse notieren, E-Rechnung nachschicken.
- Empfang und Archiv sichern
E-Rechnungen müssen acht Jahre aufbewahrt werden, mindestens die Datei selbst unverändert. Ein ausgedrucktes PDF reicht dafür nicht.
Wie Sie E-Rechnungen empfangen, erstellen und richtig archivieren, erklärt Schritt für Schritt unser Ratgeber zur E-Rechnung.
Wer zum Jahresende ohnehin aufräumt: Am 31. Dezember läuft auch der Support für PHP 8.2 aus. Was Ihre Website dann braucht, lesen Sie im Beitrag zum PHP 8.2 Supportende.
FAQ: Häufige Fragen
Ist eine PDF-Rechnung per E-Mail eine E-Rechnung?
Nein. Eine E-Rechnung ist eine strukturierte Datei nach der Norm EN 16931, etwa XRechnung oder ZUGFeRD ab Version 2.0.1. Ein normales PDF gilt als sonstige Rechnung. Betriebe mit mehr als 800.000 Euro Gesamtumsatz 2026 dürfen es an Geschäftskunden ab Januar 2027 nicht mehr verwenden, alle anderen ab Januar 2028.
Müssen Kleinunternehmer E-Rechnungen ausstellen?
Nein, Kleinunternehmer sind dauerhaft von der Ausstellungspflicht befreit. Empfangen müssen aber auch sie E-Rechnungen, und zwar schon seit Januar 2025. Dafür genügt laut Bundesfinanzministerium ein E-Mail-Postfach. Wer zur Regelbesteuerung wechselt, muss ab diesem Zeitpunkt E-Rechnungen ausstellen.
Welcher Umsatz zählt für die Grenze von 800.000 Euro?
Es zählt der umsatzsteuerliche Gesamtumsatz des Rechnungsausstellers im Vorjahr, für die Pflicht ab 2027 also der Umsatz 2026. Gemeint sind alle Umsätze des Betriebs, nicht nur die mit Firmenkunden, und nicht der Gewinn. Die genaue Zahl kennt Ihre Steuerkanzlei aus der Buchhaltung.
Droht ein Bußgeld, wenn ich 2027 noch PDF-Rechnungen schicke?
Nach dem BMF-Schreiben vom 15. Oktober 2026 nicht, es liegt keine Ordnungswidrigkeit vor. Die Rechnung ist dann aber nicht ordnungsgemäß. Ihr Geschäftskunde riskiert seinen Vorsteuerabzug und hat einen Anspruch auf eine E-Rechnung. In der Praxis heißt das: Rückfragen, Korrekturen und spätere Zahlungen.
Quellen
Alle Quellen abgerufen am 05.11.2026. Die verlinkten Primärquellen sind der jeweils aktuelle Stand des Herausgebers.
| Nr. | Quelle | Herausgeber und Stand |
|---|---|---|
| 1 | § 27 Umsatzsteuergesetz, Absatz 38gesetze-im-internet.de | Bundesministerium der Justiz, geltende Fassung |
| 2 | Einführung der obligatorischen E-Rechnung, ergänzende Regelungenbundesfinanzministerium.de | Bundesministerium der Finanzen, Schreiben vom 15.10.2026 |
| 3 | Fragen und Antworten zur E-Rechnungbundesfinanzministerium.de | Bundesministerium der Finanzen, Stand 29.10.2026 |
| 4 | Drucksache 21/7311, Frage 9bundestag.de | Deutscher Bundestag, Antwort der Bundesregierung vom 21.07.2026 |
| 5 | Umfrageergebnisse E-Rechnungzdh.de | Zentralverband des Deutschen Handwerks, 18.05.2026 |
| 6 | E-Rechnungspflicht: Verschiebung auf den 1. Januar 2028 geforderthandwerk-owl.de | Handwerkskammer Ostwestfalen-Lippe zu Bielefeld, Stand 29.07.2026 |
Mehr Meldungen, die Betriebe in Paderborn und OWL betreffen, finden Sie in unseren Digital-News. Fragen zu Ihrer Website? Schreiben Sie uns.